Girokonto ohne Schufa

Gemeinnützig und unabhängig – warum Du Finanztip vertrauen kannst
Als Teil der gemeinnützigen Finanztip Stiftung arbeiten wir nur für Deine Interessen – damit Du bessere Finanzentscheidungen treffen kannst.
So hilft Dir Finanztip
- Unabhängige Marktrecherche frei von wirtschaftlichem Interesse
- Höchste Expertise durch 52-köpfige Redaktion
- Fokus auf das, was für Dich zählt – aus langjähriger Erfahrung
Unsere wichtigsten Testkriterien
- DE-Iban und deutsches Recht
- Kontoführungsgebühren unter 10 € im Monat
- Keine Schufa-Prüfung
- Mobiles Bezahlen möglich

Banken wollen in der Regel keine Kunden, die finanzielle Probleme haben. Sieht es bei Deinen Finanzen in den Augen der Bank nicht gut genug aus, weist sie Dich ab – auch wenn es nur um ein einfaches Girokonto geht. Denn auch damit kannst Du Schulden machen, sei es über den Dispo oder mit der Kreditkarte. Du hast aber verschiedene Möglichkeiten, dennoch an ein Konto zu kommen.
Prüfen Banken immer Deine Schufa-Bewertung?
Die Banken prüfen nicht immer Deine Bonität, wenn Du ein Konto eröffnen willst. Hat Dich eine Bank abgelehnt, kannst Du ein paar Punkte durchgehen, um trotzdem an Dein Konto zu kommen: Deine Schufa-Daten, Dispo, die Karten zum Konto und ob nicht eine Neobank zu Dir passt.
Stimmt Deine Schufa-Bewertung?
Falls Du der Meinung bist, dass Deine finanzielle Situation eigentlich recht gut ist, solltest Du nach einer Absage Deine Schufa-Daten überprüfen. Womöglich hat sich dort bei den Negativmerkmalen oder an anderer Stelle ein Fehler eingeschlichen. Ist dies der Fall, lass die Daten korrigieren.
Bonitätsbewertung ist nicht gleich Bonitätsbewertung, die Banken sehen die Schufa-Daten und die weiteren Informationen, die sie zum Kunden haben, durchaus unterschiedlich.
Brauchst Du einen Dispo?
Hast Du Probleme, ein Girokonto zu eröffnen, versuche es ohne einen Dispo zu beantragen. Vielleicht kriegst Du das Konto dann. Denn falls Dir die Bank einen Dispo gewährt, wird sie Deine Bonität prüfen. Brauchst Du keinen Dispo, verzichtet sie womöglich darauf oder ist weniger streng.
Passt ein Konto ohne Kreditkarte für Dich?
Lehnt Dich eine Bank ab, die richtige Kreditkarten ausgibt, solltest Du es zunächst bei einer anderen versuchen. Vergibt eine Bank keine Kreditkarte zum Konto oder nur eine Debit- oder Prepaidkarte, sieht sie die Bewertung vielleicht weniger streng. Bei Debit- und Prepaidkarten kannst Du nur das Geld ausgeben, das auf dem Girokonto liegt oder das Du auf das Kartenkonto geladen hast.
Handelt es sich bei der Karte zum Konto um eine sogenannte Charge- oder Revolving-Kreditkarte, gibt die Bank Dir durch diese Karte einen Kredit. Bei diesen Kreditkarten-Typen bezahlst Du das ausgegebene Geld nicht sofort zurück, sondern erst nach einem Monat oder gar in Raten. Für Banken, die solche Karten ausgeben, dürfte die Bonität der Kunden eine größere Rolle spielen.
Welche Anbieter ohne Schufa-Überprüfung gibt es?
Es gibt Banken, die beim Eröffnen des Kontos ganz ohne Schufa-Prüfung auskommen – auch in Deutschland. So gehen zum Beispiel einige Anbieter vor, die relativ frisch auf dem Markt sind. Aber auch Anbieter, die ihren Sitz in einem anderem Land haben, nutzen die Schufa nicht.
Schufa-Abfrage bei Kontoeröffnung
| Bank | Schufa-Abfrage |
|---|---|
| Bunq | nein |
| C24 | ja |
| Monese | nein |
| N26 | ja |
| Openbank | ja |
| Revolut | nein |
| Wise | nein |
| Vimpay | nein |
| Vivid Money | nein |
Quelle: Websites der Anbieter (Stand: 12. Oktober 2026)
Du kannst bei diesen Banken Deine Bankgeschäfte womöglich nur über das Smartphone und die App abwickeln, Online-Banking über den Browser bieten sie nicht an. Bei einigen kriegst Du keine deutsche Iban, sondern eine andere europäische Iban, zum Beispiel aus Spanien. Das kann zum Problem werden, wenn zum Beispiel in Formularen das DE-Kürzel festgelegt oder die ausländische Iban zu lang ist.
In der Regel gehört zu solchen Konten auch keine Girocard, die Anbieter setzen auf Debit-Karten von Visa und Mastercard. Die werden zwar an den meisten Geldautomaten akzeptiert, aber nicht an jeder Kasse. Oft schränken die Anbieter zudem das kostenlose Abheben ein.
Solche Konten können für Dich infrage kommen, wenn Du Deine Bankgeschäfte tatsächlich über Dein Smartphone abwickeln willst und Deine Lieblingsgeschäfte und Restaurants Visa und Mastercard akzeptieren. Details zu jeweiligen Anbietern liest Du in unserem Ratgeber zu Smartphone-Konten.
Wichtig: Beantragst Du später einen Dispo bei einer Bank, die bei der Kontoeröffnung nicht mit der Schufa zusammen arbeitet, wird sie dann Deine Bonität kontrollieren, auch mit Hilfe der Auskunftei.
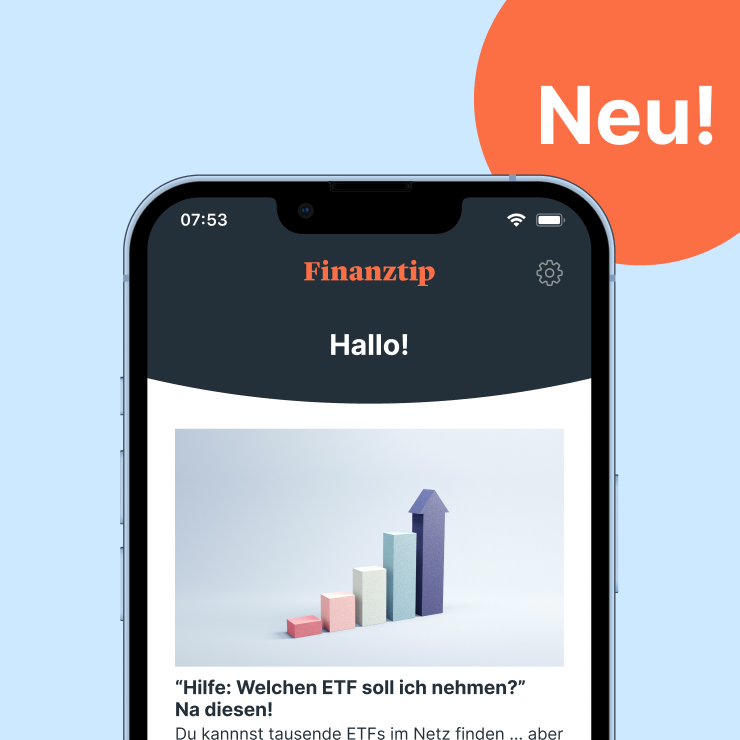
Finanztip – jetzt auch als App!
Finanzen kannst Du selbst – und mit unserer App ab jetzt noch besser: Wir liefern Dir täglich die wichtigsten Infos, Nachrichten und Schnäppchen für Dein Geld.
Bekommst Du ein Basiskonto bei schlechter Schufa?
Das Basiskonto müssen Banken allen Verbrauchern anbieten, die sich legal in der Europäischen Union aufhalten. So soll erreicht werden, dass jeder ein Bankkonto bekommen kann – egal ob die Bonität schlecht ist oder jemand als Flüchtling in Deutschland lebt.
Wenn Du kein „Standard“-Konto bekommst und die neuen Anbieter aufgrund fehlender Girocard oder fehlendem Online-Banking nicht zu Dir passen, hast Du also noch diese Möglichkeit, ein Konto zu eröffnen.
Zwar schauen sich die Banken auch bei diesen Girokonten die Schufa-Daten an, die Bewertung der Bonität hat jedoch keinen Einfluss auf die Vergabe der Konten. Die Banken müssen diese Art von Girokonto trotz schlechter Schufa eröffnen. Mit den Schufa-Daten finden sie lediglich heraus, ob der Verbraucher bereits ein Konto bei einem anderen Anbieter hat. Nur wenn das der Fall ist, hat die Schufa-Anfrage Folgen: Verbraucher haben nämlich nur ein Anrecht auf ein einziges Konto; der Kunde würde also kein zweites Konto bekommen.
Basiskonten werden in der Regel auf Guthabenbasis geführt: Die Banken gewähren Dir weder einen Dispo, noch genehmigen sie über eine Kreditkarte einen Kredit. Alle anderen Bankgeschäfte klappen jedoch ohne Probleme, zum Beispiel Geld überweisen oder abheben.
Mehr dazu im Ratgeber Girokonto
- Mit dem richtigen Girokonto kannst Du Gebühren sparen und bekommst gute Leistungen.
- Gute Konten: Consorsbank Girokonto, Norisbank Top-Girokonto, DKB Aktiv, Openbank BestGiro
Weitere Themen
- Was ist ein Girokonto?
- Fremdabhebegebühren
- Payback-Punkte auszahlen
- Consorsbank-Girokonto
- DKB-Girokonto
- Openbank Girokonto
- Norisbank Girokonto
- Nachhaltige Banken
- Kinderkonto
- Kontoführungsgebühren
- Kontomodell
- Dispokredit
- So holen Sie Ihr Konto aus dem Minus
- Bar- und Verrechnungsschecks
- Pfändungsschutzkonto (P-Konto)
- Konto kündigen
- Online-Konto
- Gemeinschaftskonto
- Maestro
- EC-Karte
- Sepa-Lastschriftverfahren
- Geschäftskonto
- So zahlst Du Bargeld ein
- Payback
- ING-Girokonto
- Comdirect-Girokonto
- Revolut-Girokonto
- Girokonto von N26
- Meine Bank Girokonto
- Haftung bei Diebstahl der Bankkarte
- Girokonto eröffnen
- Smartphone-Banken
- Girokonto wechseln
- Die besten Dispo- und Überziehungszinsen
- Bankvollmacht
- Sepa-Umstellung
- Basiskonto
- Direktbanken
- Bankenvergleich
- Girocard
- V-Pay
- Überweisung zurückholen
- Bankgebühren zurückfordern
* Was der Stern bedeutet:
Finanztip ist kein gewöhnliches Unternehmen, sondern gehört zu 100 Prozent zur gemeinnützigen Finanztip Stiftung. Die hat den Auftrag, die Finanzbildung in Deutschland zu fördern. Alle Gewinne, die Finanztip ausschüttet, gehen an die Stiftung und werden dort für gemeinnützige Projekte verwendet – wie etwa unsere Bildungsinitiative Finanztip Schule.
Wir wollen mit unseren Empfehlungen möglichst vielen Menschen helfen, eigenständig die für sie richtigen Finanzentscheidungen zu treffen. Daher sind unsere Inhalte kostenlos im Netz verfügbar. Wir finanzieren unsere aufwändige Arbeit mit sogenannten Affiliate Links. Diese Links kennzeichnen wir mit einem Sternchen (*).
Bei Finanztip handhaben wir Affiliate Links jedoch anders als andere Websites. Wir verlinken ausschließlich auf Produkte, die vorher von unserer unabhängigen Experten-Redaktion ausführlich analysiert und empfohlen wurden. Nur dann kann der entsprechende Anbieter einen Link zu diesem Angebot setzen lassen. Geld bekommen wir, wenn Du auf einen solchen Link klickst oder beim Anbieter einen Vertrag abschließt.
Für uns als gemeinwohlorientiertes Unternehmen hat es natürlich keinen Einfluss auf die Empfehlungen, ob und in welcher Höhe uns ein Anbieter vergütet. Was Dir unsere Experten empfehlen, hängt allein davon ab, ob ein Angebot gut für Dich als Verbraucher ist.
Mehr Informationen über unsere Arbeitsweise findest Du auf unserer Über-uns-Seite.