Tarifmerkmale Kfz-Versicherung Die wichtigsten Spartipps für Deine Autoversicherung
Das Wichtigste in Kürze
So gehst Du vor
Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen sind aufwändig recherchiert und basieren auf den strengen Kriterien der Finanztip-Expertenredaktion. Mehr Infos
Inhalt
Die wichtigsten Finanztip-Spartipps für Deine Kfz-Versicherung:
Im Folgenden hat Finanztip Dir alle wichtigen Infos zu diesen Spartipps zusammengestellt.
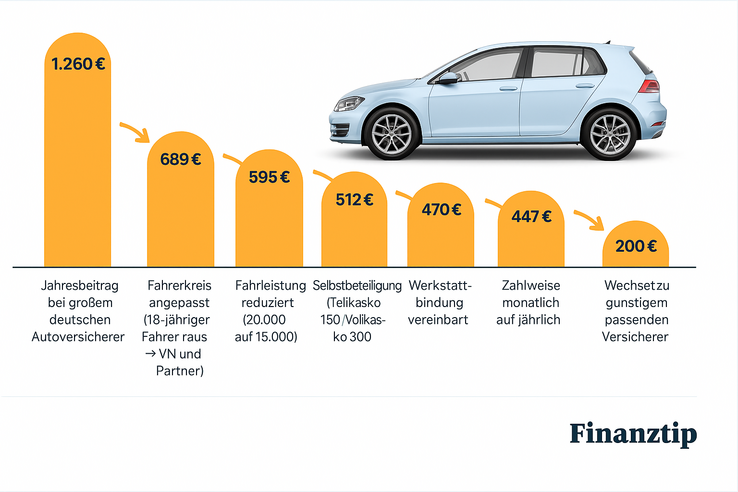
Mehr als 1.000 Euro konnte die Fahrerin eines Familiengolfs in einer Finanztip-Analyse mit drei typischen, fiktiven Praxisfällen sparen. Statt 1.260 Euro zahlt sie nach allen Optimierungsschritten noch 200 Euro. Sie hat zunächst ihren Fahrerkreis und ihre Fahrleistung verringert. Dann Selbstbeteiligung und Werkstattbindung vereinbart. Und zuletzt die Zahlweise von monatlich auf jährlich umgestellt. Zusätzlich ist sie von einem großen deutschen Autoversicherer zu einem günstigen Anbieter gewechselt. Die Sparschritte im Einzelnen:
Quelle: Finanztip-Preisabfrage auf NAFI-Auto sowie auf den Online-Rechnern großer deutscher Versicherer im September 2025 (Stand: November 2025)
Das Beispiel soll Dir einen Anhaltspunkt geben, wie viel bei der Kfz-Versicherung zu sparen ist. Auch in den beiden anderen Praxisfällen ist das Sparpotenzial deutlich:
| Familiengolf, Teilkasko | SUV-Fahrer, Vollkasko | Rentnerin mit Kleinwagen, Teilkasko | |
|---|---|---|---|
| Jahresbeitrag1 vor Optimierung bei großem deutschen Autoversicherer | 1.260 Euro | 3.622 Euro | 2.005 Euro |
| 1. Fahrerkreis angepasst (18-jähriger Fahrer ausgeschlossen, VN und Partner) | 689 Euro | 1.621 Euro | 1.030 Euro |
| 2. Fahrleistung reduziert (20.000 auf 15.000 km) | 595 Euro | 1.405 Euro | 902 Euro |
| 3. Selbstbeteiligung (150 bei TK, 300 VK) | 512 Euro | 1.100 Euro | 816 Euro |
| 4. Werkstattbindung vereinbart | 470 Euro | 973 Euro | 771 Euro |
| 5. Zahlweise monatlich auf jährlich | 447 Euro | 927 Euro | 734 Euro |
| Jahresbeitrag nach allen Optimierungsschritten bei demselben Autoversicherer | 447 Euro | 927 Euro | 734 Euro |
| Jahresbeitrag nach allen Optimierungsschritten und Wechsel zu günstigem Versicherer | 200 Euro | 645 Euro | 335 Euro |
1 Euro-Angaben gerundet, Abfrage der Preise auf Nafi-Auto und bei großen deutschen Versicherern im September 2025.
Quelle: Finanztip-Preisabfrage auf Nafi-Auto sowie auf den Online-Rechnern großer deutscher Versicherer im September 2025 (Stand: November 2025)
Prüfe regelmäßig, wer Dein Auto tatsächlich fährt. Vor allem junge Fahrer können Deine Kfz-Versicherung deutlich verteuern.
Fahranfänger sind für Autoversicherer eine Hochrisikogruppe – und damit als regelmäßige Fahrer teuer: Unsere Finanztip-Merkmalstudie 2026 zeigt, dass ein 18-jähriger Familienangehöriger als zusätzlicher Fahrer den Jahresbeitrag im Schnitt um 120 Prozent erhöht. Der Beitrag kann sich damit mehr als verdoppeln.
Entscheidend ist vor allem, wer Dein Auto fährt – und weniger, wie viele Personen es fahren dürfen. Ein beliebiger Fahrerkreis mit bekannten Altersgrenzen und einem 18-Jährigen als jüngstem Fahrer verteuerte die Versicherung in unserer Untersuchung um durchschnittlich 121 Prozent. Das ist kaum mehr als die 120 Prozent Aufschlag für einen einzelnen zusätzlichen 18-Jährigen.
Ein gleichaltriger Ehe- oder Lebenspartner als zusätzlicher Fahrer machte dagegen preislich kaum einen Unterschied: Im Schnitt sank der Beitrag um ein Prozent.
Am sorgfältigen Vergleich kommst Du aber nicht vorbei. Denn in unserer Stichprobe fanden wir Tarife sowohl mit Rabatten als auch mit Zuschlägen. Es ist übrigens egal, ob Ihr verlobt, verpartnert, verheiratet oder unheimlich verliebt seid – Du musst Dich gegenüber Deinem Versicherer nur festlegen.
Tipp: Will Dein Nachwuchs bald selbst fahren, überprüfe vorher, welchen Einfluss das auf Deinen Beitrag hat. Wenn Du mehrere Autos in der Familie hast, dann kannst Du außerdem eines der Fahrzeuge auf Dein Kind anmelden. So hältst Du es ganz aus Deinem Vertrag heraus.
Es ist kein Problem, wenn mal jemand anderes Dein Auto fährt, auch wenn er oder sie nicht im Fahrerkreis eingetragen ist. Wenn Du Deinem Nachbarn für einen Nachmittag Dein Auto leihst, damit der seine alte Mutter vom Flughafen abholen kann, ist das möglich. Auch wenn Du in einer Notsituation bist und nicht selbst Autofahren kannst, weil Du beispielsweise ein gebrochenes Bein hast, darf jemand anders für Dich hinters Steuer. Erst wenn aus einer Ausnahme die Regel wird, solltest Du das Deiner Versicherung melden.
Für Urlaubsreisen bietet es sich an, Deinen Versicherer zu kontaktieren und den Fahrerkreis kurzzeitig zu erweitern. Das kostet in der Regel nicht mehr als 25 Euro – spart Dir ein schlechtes Gewissen und im Fall eines Unfalls Stress!
Bei den Kilometern in Deinem Autoversicherungsvertrag solltest Du auf jeden Fall defensiv schätzen. Denn je mehr Kilometer Du angibst, fahren zu wollen, desto höher wird der Versicherungsbeitrag. Nicht wundern: In Deinem Vertrag kann statt Kilometerleistung auch Fahrleistung stehen – oder Jahresfahrleistung. Doch egal, wie Dein Versicherer es nennt: Mehr gefahrene Kilometer nachmelden kannst Du immer! Mehr dazu, wie Du mit weniger Kilometern viel Geld sparst, liest Du in unserem Ratgeber zur Fahrleistung.
Wie viel Du durch weniger Kilometer sparen kannst, zeigt unsere Finanztip-Merkmalstudie 2026:
Die Werte beziehen sich jeweils auf den gesamten Jahresbeitrag der Kfz-Versicherung. Wie viel Du tatsächlich sparst, hängt von Deinem Versicherer und Tarif ab.
Bei der Kaskoversicherung kannst Du sparen, in dem Du in eine reine Haftpflichtversicherung oder von der Vollkasko in die Teilkasko wechselst. Außerdem kannst Du die Selbstbeteiligung anpassen.
Eine reine Haftpflichtversicherung ist deutlich günstiger als eine Kaskoversicherung. Die Haftpflicht zahlt im Falle eines Unfalls aber auch nur die Schäden Deines Gegenübers. Für Schäden am eigenen Auto ist die – meist deutlich teurere – Kasko da.
Eine Kfz-Haftpflicht ist nach Paragraf 1 Pflichtversicherungsgesetz vorgeschrieben. Eine Kaskoversicherung hingegen ist freiwillig. In der Kasko unterscheidet Dein Versicherer zwischen Teilkasko und Vollkasko. Eine Teilkaskoversicherung zahlt zum Beispiel bei Unwetter, Diebstahl oder Glasbruch. Die Vollkasko deckt zusätzlich selbstverschuldete Unfälle und Vandalismus ab. Vollkasko-Schutz ist also umfangreicher – und daher in aller Regel auch deutlich teurer.
Bei folgenden Schäden zahlt eine gute Teilkaskoversicherung:
Hast Du eine Vollkaskoversicherung, springt Deine Versicherung auch in den oben genannten Teilkaskofällen ein. Zusätzlich versichert sind:
Ob eine Teilkasko oder gar Vollkasko das Richtige für Dich ist, hängt vor allem von Alter und Wert Deines Wagens ab. Für ein neues oder sehr junges Fahrzeug kann eine Vollkasko gut sein – das ist in aller Regel aber eben die teuerste Variante. Bei älteren Modellen musst Du abwägen, ob Du den Zusatzschutz der Vollkasko im Vergleich zur Teilkasko wirklich brauchst.
Bei vielen älteren Autos reicht oft eine reine Haftpflicht. Weitere Hilfestellungen zu der Entscheidung findest Du im Finanztip-Ratgeber Vollkasko oder Teilkasko?
Eine Selbstbeteiligung von 150 Euro in der Teilkasko spart im Schnitt 15 Prozent des gesamten Versicherungsbeitrags. Bei einer Selbstbeteiligung von bis zu 300 Euro sind es sogar 23 Prozent.
In der Vollkasko sparst Du durchschnittlich neun Prozent des Gesamtbeitrags, wenn Du Deine Selbstbeteiligung von 150 auf 300 Euro erhöhst. Eine weitere Erhöhung auf 500 Euro bringt im Schnitt nochmals fünf Prozent Ersparnis. Das zeigt unsere Finanztip-Merkmalstudie 2026. Bei diesen Vergleichen blieb die Selbstbeteiligung in der Teilkasko jeweils bei 150 Euro.
In der Finanztip-Studie zu Tarifmerkmalen in der Kfz-Versicherung hat eine Selbstbeteiligung in der Teilkasko und in der Vollkasko den Beitrag also ordentlich gedrückt. Wir bei Finanztip schauen dabei auf den Gesamtbeitrag, den Du als Versicherte zu bezahlen hast – also Haftpflicht-Beitrag plus Kasko-Beitrag. Bei Analyse der Vollkasko-SB haben die Finanztip-Experten den Teilkasko-Anteil bei 150 Euro gesetzt und belassen.
In der Vollkaskoversicherung haben viele Anbieter gar keine Tarife ohne Selbstbeteiligung im Angebot. Setzt Du Dein Häkchen beim Vergleich auf dem Portal bei „ohne Selbstbehalt“ beziehungsweise „ohne Selbstbeteiligung“, bekommst Du in der Ergebnisliste nur einen kleinen Teil der möglichen Versicherungstarife angezeigt.
150 Euro empfiehlt Dir Finanztip in der Teilkasko, in der Vollkasko mindestens 300 Euro. Dieser Betrag nennt sich auch Selbstbehalt – und bedeutet, dass Du zusagst, einen Schaden bis zu dieser Höhe direkt aus der eigenen Tasche zu bezahlen.
Wie Du ganz einfach entscheidest, welche Höhe für Dich die passende ist, kannst Du in unserem Ratgeber zur Selbstbeteiligung in der Kfz-Versicherung nachlesen.
Zwölf Prozent günstiger bekommen Autofahrer ihre Kfz-Versicherung im Schnitt, wenn sie eine Werkstattbindung vereinbaren. Das zeigt unsere Finanztip-Merkmalstudie 2026. Dafür sagen sie ihrer Versicherung zu, nach einem Kaskoschaden in eine Partnerwerkstatt zu gehen. Denn Werkstatt und Versicherung haben Sonderpreise für Reparaturen vereinbart. Diese Ersparnis geben Versicherer teils weiter.
Eine Werkstattbindung kann aber noch einen zweiten Vorteil haben: Dein Versicherer gibt Dir bei einem Kaskoschaden eine Partnerwerkstatt vor und steuert die Reparatur. Dadurch kann sich das Risiko verringern, dass Du später selbst mit Werkstatt und Versicherung über einzelne Reparaturkosten streiten musst.
Das ist nach einem BGH-Urteil vom September 2026 besonders relevant. Wählst und beauftragst Du bei einem Kaskoschaden die Werkstatt selbst, trägst Du grundsätzlich das Werkstattrisiko: Unnötige oder überhöhte Kosten muss Deine Kasko nicht erstatten. Wie das Werkstattrisiko zu beurteilen ist, wenn Du den Weisungen Deines Versicherers bei der Werkstattwahl folgst, hat der BGH ausdrücklich offengelassen.
Schlechte Erreichbarkeit von Partnerwerkstätten, besonders auf dem Land. Sowie Einschränkungen bei Neuwagen, Leasingfahrzeugen und finanzierten Autos solltest Du beachten.
Möchtest Du Dich auf eine Werkstattbindung einlassen, solltest Du vorher prüfen, wo die nächste Partnerwerkstatt Deiner Versicherung liegt. Damit sie für Dich auch mit kaputtem Wagen gut erreichbar ist.
Vorsicht ist auch bei Neuwagen geboten. Wenn die Werkstatt keine Original-Ersatzteile verwendet, kann die Herstellergarantie verloren gehen. Dann: Finger weg von der Werkstattbindung.
Bei geleasten oder fremdfinanzierten Autos ist die Werkstattbindung ebenfalls keine Option. Denn Leasing- und Kreditverträge legen oft fest, dass Reparaturen nur in Werkstätten erfolgen dürfen, die vom Hersteller dazu autorisiert wurden. Seltener kann auch bei Gebrauchtwagen eine Händlergarantie dazu führen, dass Du an eine bestimmte Werkstatt gebunden bist.
Mehr über diese Sondervereinbarung mit Deinem Autoversicherer kannst Du in unserem Ratgeber zu Werkstattbindung in der Kaskoversicherung lesen.
In unserer Finanztip-Untersuchung haben wir folgendes Sparpotenzial ausgemacht:
Und nicht nur das: Viele Versicherungen bieten eine Zahlweise Monat für Monat gar nicht an, darunter sind auch günstige. Bestehst Du also beim Abfragen auf einem Vergleichsportal auf das monatliche Abstottern, dann schränkst Du die angezeigten Angebote unnötig ein.
Ja – bei der DEVK (die Deutsche Eisenbahn-Versicherungskasse) und der AdmiralDirekt sehen wir in unseren Finanztip-Analysen zur Kfz-Versicherung regelmäßig Rabatte. Sowohl für Inhaber eines Deutschlandtickets, einer sonstigen Dauerkarte für den ÖPNV oder einer Bahncard.
Im Vergleich zu anderen Sparpotenzialen ist dieser Hebel nicht sehr groß. Wenn Du aber ein solches Ticket oder Karte hast: Gib es beim Vergleich der günstigsten Angebote mit an.
Ein Kfz-Schutzbrief ist häufig günstiger als eine Mitgliedschaft im Automobilclub. In unserer Finanztip-Merkmalstudie 2026 kostete ein Schutzbrief durchschnittlich 16 Euro im Jahr. Die Preise lagen zwischen sieben und 42 Euro. Bei älteren Fahrzeugen können Zuschläge anfallen.
Achte aber nicht nur auf den Preis, sondern auch auf die Leistungen. In unserer aktuellen Schutzbrief-Untersuchung erfüllten neun von 16 geprüften Angeboten unsere Mindestkriterien für Automobil- und Verkehrsclubs. Mehr dazu liest Du im Finanztip-Ratgeber zu Kfz-Schutzbriefen. Möchtest Du eine weitergehende Absicherung haben, informier Dich im Ratgeber ADAC und andere Automobilclubs.
Fährst Du ein Elektroauto, solltest Du besonders darauf achten, dass auch eine leere Antriebsbatterie abgesichert ist und der Schutzbrief den Transport zur nächsten Ladestation oder Werkstatt abdeckt. Ob ein Schutzbrief für ein Elektroauto teurer ist als für einen Verbrenner, hängt vom jeweiligen Tarif ab.
Stell Deinen Vertrag wirklich jedes Jahr auf den Prüfstand. Schau, ob es günstigere Angebote für Dich am Markt gibt. Dieser Rat gilt eigentlich für alle Autoversicherten. Aber für Ältere ganz besonders, weil ihr Beitrag ganz schnell steigen kann. Jedes Jahr mehr auf dem Buckel kann Deine Kfz-Versicherung teurer machen. Dabei gilt: Bis 55 Jahre ist alles in Ordnung. Danach geht es bergauf mit dem Preis für die Kfz-Versicherung.
Wie Du bei der Suche nach einer guten Autoversicherung vorgehen solltest, haben wir in einer großen Untersuchung, die wir jedes Jahr für Dich machen, analysiert. Das Ergebnis: Berechne zunächst die für Dich günstigste Kfz-Versicherung auf Verivox oder Check24. Und lass Dir dann ein Angebot von der Huk24 machen. Diesen Weg haben wir aktuell als den besten ausgemacht, um die günstigsten Tarife in der Autoversicherung zu finden.
Alterszuschläge gelten in der Kfz-Versicherung als rechtmäßig. Dem Vorwurf der Rechtswidrigkeit von Alterszuschlägen in der Kfz-Versicherung hat die Bundesfinanzaufsicht Bafin eine Absage erteilt. Anhaltspunkte für Verstöße gegen den allgemeinen Gleichbehandlungsgrundsatz sowie Paragraf 20 Absatz 2 Satz 2 Allgemeinen Gleichbehandlungsgesetzes (AGG) lägen nicht vor.
Vielmehr sei die altersabhängige Tarifierung in der Kraftfahrtversicherung legitim. Denn die unterschiedliche Behandlung basiere auf anerkannten Prinzipien risikoadäquater Kalkulation: Der höhere Preis in der Kfz-Versicherung für Senioren basiere auf dem erhöhten Unfallrisiko älterer Fahrer.
Ältere Kfz-Versicherte sollten ihre Kilometerleistung überprüfen und anpassen. Denn: Lebenssituation sowie Nutzungsverhalten ändern sich, wenn man zum Beispiel nicht mehr erwerbstätig ist. Der tägliche Weg zur Arbeit fällt weg, dadurch purzeln auch die Kilometer.
Das sieht auch die Bundesfinanzaufsicht Bafin so. Sie rät ebenso wie wir bei Finanztip dazu, dass Senioren ihre Kilometerleistung im Vertrag kritisch auf den Prüfstand stellen.
Bleibst Du schadenfrei, steigt zwar Deine Schadenfreiheitsklasse und dämpft Deinen Alterszuschlag. Doch manchmal können die Alterszuschläge die Rabatte für bessere SF-Klassen übersteigen. Unsere Finanztip-Untersuchung bestätigte dies für Haftpflicht und Vollkasko.
In der Teilkasko sinkt der Beitrag mit steigendem Alter. Eine Begründung: Die Teilkasko kennt keinen Schadenfreiheitsrabatt. Eine Altersdifferenzierung gibt es aber dennoch. Sie ist auf unterschiedliches Nutzungsverhalten zurückzuführen. Darunter können unter anderem fallen: weniger Nachtfahrten bei zunehmendem Alter, weniger Risikobereitschaft hinterm Steuer.
Jedes Automodell hat seine eigene Typklasse. Und die wirkt sich deutlich auf den Preis Deiner Autoversicherung aus: Zwischen hoher und niedriger Typklasse können ganz schnell mehr als 1.000 Euro liegen.
Ein Beispiel: Finanztip hat für zwei unterschiedliche Autos mit sonst identischen Angaben Preise für Vollkaskotarife abgefragt: Einen fünf Jahre alten Fiat 500 mit niedriger Typklasse und einen ebenso alten Audi Q7 mit deutlich höherer Typklasse. Den günstigsten passenden Versicherungsschutz für den Fiat 500 gab es schon für 490 Euro Jahresbeitrag. Das günstigste passende Angebot für den Audi Q7 lag bei 1.616 Euro. Ein Unterschied von 1.126 Euro. Das Angebot für den Fiat 500 kam von Verti. Das Angebot für den Q7 kam vom Versicherer Inshared.
Mehr zu den beiden Beispielen und wichtige weitere Infos kannst Du im Finanztip-Ratgeber zu Typklassen erfahren.
Die Statistiker des Gesamtverbandes der Deutschen Versicherungswirtschaft (GDV) schauen jedes Jahr auf die Schadensbilanzen aller in Deutschland zugelassenen Automodelle. Daraus erstellen sie eine Statistik. Mehr zur Typklassenstatistik der Versicherer erfährst Du in unserem Ratgeber Zahl nicht zu viel für Deine Kfz-Versicherung.
Daher Augen auf bei der Autowahl: Fährst Du ein Modell, mit dem vergleichsweise selten Unfälle passieren und sich Reparaturkosten im Rahmen halten? Dann parkst Du eine niedrige Typklasse in die Garage – und zahlst weniger für die Versicherung.
Neben der Typklasse hat auch die Regionalklasse einen großen Einfluss auf Deinen Beitrag in der Kfz-Versicherung. Wie bei den Automodellen errechnen die Versicherer jährlich nach Regionen, teilweise postleitzahlengenau, wie „gefährlich“ Dein Wohnort für Dein Auto ist.
Korrigiere falsche Angaben in der Autoversicherung, sobald Du sie bemerkst. Auch wenn sich im Laufe des Jahres herausstellt, dass Du falsche Angaben gemacht hast oder sich Informationen überholt haben, musst Du das gradeziehen.
Sei es, dass Du mehr Kilometer fährst als gedacht. Oder dass ein weiterer Fahrer hinzukommt. Dabei gilt, dass Du Änderungen, die Dich Geld kosten, unbedingt korrigieren solltest. Dann zahlst Du zwar Beitrag nach, entgehst aber einer möglichen Vertragsstrafe. Außerdem verhinderst Du so, dass Dein Versicherer Probleme macht, wenn es ans Bezahlen eines Schadens geht.
Ausgangsfälle:
Variiert wurden sodann folgende Merkmale:
Dann wurde der Wechsel von einem großen Autoversicherer in den Tarif eines passenden günstigen Versicherers berechnet.
Die Preisabfrage erfolgte im September 2025 auf Nafi-Auto sowie auf den Online-Rechnern großer deutscher Versicherer.
Finanztip untersucht regelmäßig Tarifmerkmale in der Kfz-Versicherung. In dieser Merkmalstudie analysieren wir für Dich das Sparpotenzial, das in Deiner Autoversicherung steckt. Flankiert wird diese Untersuchung durch Stichproben, Einzelanalysen und Umfragen bei Versicherungen und Verbrauchern.
Für die Finanztip-Kfz-Merkmalstudie 2026 haben wir zehn standardisierte Profile mit unterschiedlichen Fahrern und Fahrzeugen erstellt. Für alle Profile haben wir die Versicherungsbeiträge auf dem Vergleichsrechner Nafi-Auto abgefragt. Anschließend haben wir jeweils ein Tarifmerkmal verändert und die 30 günstigsten Angebote ausgewertet.
So untersuchen wir, wie sich einzelne Tarifmerkmale auf die Versicherungsbeiträge sowie auf die Anzahl der verfügbaren Angebote und Anbieter auswirken. Für die Berechnung der Aufschläge und Ersparnisse betrachten wir immer den Gesamtbeitrag der Kfz-Versicherung, also Haftpflicht und gegebenenfalls Kasko zusammen.
Alle Ausprägungen eines zu untersuchenden Merkmals werden jeweils zur gleichen Zeit abgefragt; alle anderen Merkmale werden dabei beibehalten.
In unserer Merkmalstudie 2026 haben wir die folgenden Merkmale und Ausprägungen untersucht:
Zusätzlich haben wir das Tarifmerkmal Schutzbrief untersucht und dafür die Versicherungsbeiträge mit und ohne Schutzbrief erhoben und verglichen.
Für die Berechnung der Aufschläge und Ersparnisse haben wir jeweils die Gesamtprämien der 30 günstigsten Angebote berücksichtigt. Die Studie soll die Preisunterschiede der auf dem Markt existierenden Tarife abbilden. Deshalb haben wir auch Tarife berücksichtigt, die nicht für alle Verbraucher abschließbar sind, etwa Regionaltarife oder Angebote für bestimmte Personengruppen.
Ergänzend zur Merkmalstudie haben wir im September 2026 zehn Kfz-Versicherer gefragt, ob und ab wann sie Beiträge erstatten, wenn Versicherte ihre jährliche Fahrleistung nachträglich reduzieren. Befragt haben wir große Anbieter sowie Versicherer, die in früheren Finanztip-Untersuchungen mit günstigen Tarifen aufgefallen waren.
Acht Versicherer beteiligten sich. Sechs von ihnen berechnen den Beitrag nach eigenen Angaben rückwirkend ab Beginn des laufenden Versicherungsjahres neu. Zwei passen ihn erst ab dem Zeitpunkt der Meldung an. Für bereits abgeschlossene Versicherungsjahre erstattet keiner der acht teilnehmenden Versicherer Beiträge. Die Befragung bietet keinen vollständigen Marktüberblick.
Welche Versicherer rückwirkend erstatten und wie Du zu viel gezahlte Beiträge zurückfordern kannst, liest Du in unserem Ratgeber zur Fahrleistung.
Ergänzend zur Preisuntersuchung haben wir Versicherer zu den Leistungen ihrer Kfz-Schutzbriefe befragt. Dabei haben wir geprüft, ob die Angebote für Schutzbriefe unsere Mindestanforderungen für Pannenhilfe von Automobil- und Verkehrsclubs erfüllen. Neun von 16 untersuchten Schutzbrief-Angeboten erfüllten diese Kriterien voll. Auch bei weiteren Angbeoten waren in Bezug auf Pannenhilfe nur geringe Abstriche zu erkennen. Die Ergebnisse und weitere Informationen zu den untersuchten Leistungen findest Du in unserem Ratgeber zum Kfz-Schutzbrief.
Weitere Themen
* Was der Stern bedeutet:
Finanztip ist kein gewöhnliches Unternehmen, sondern gehört zu 100 Prozent zur gemeinnützigen Finanztip Stiftung. Die hat den Auftrag, die Finanzbildung in Deutschland zu fördern. Alle Gewinne, die Finanztip ausschüttet, gehen an die Stiftung und werden dort für gemeinnützige Projekte verwendet – wie etwa unsere Bildungsinitiative Finanztip Schule.
Wir wollen mit unseren Empfehlungen möglichst vielen Menschen helfen, eigenständig die für sie richtigen Finanzentscheidungen zu treffen. Daher sind unsere Inhalte kostenlos im Netz verfügbar. Wir finanzieren unsere aufwändige Arbeit mit sogenannten Affiliate Links. Diese Links kennzeichnen wir mit einem Sternchen (*).
Bei Finanztip handhaben wir Affiliate Links jedoch anders als andere Websites. Wir verlinken ausschließlich auf Produkte, die vorher von unserer unabhängigen Experten-Redaktion ausführlich analysiert und empfohlen wurden. Nur dann kann der entsprechende Anbieter einen Link zu diesem Angebot setzen lassen. Geld bekommen wir, wenn Du auf einen solchen Link klickst oder beim Anbieter einen Vertrag abschließt.
Für uns als gemeinwohlorientiertes Unternehmen hat es natürlich keinen Einfluss auf die Empfehlungen, ob und in welcher Höhe uns ein Anbieter vergütet. Was Dir unsere Experten empfehlen, hängt allein davon ab, ob ein Angebot gut für Dich als Verbraucher ist.
Mehr Informationen über unsere Arbeitsweise findest Du auf unserer Über-uns-Seite.
Erfahre alles Wichtige zum Altersvorsorgedepot
Als Leser von “Finanzen ganz einfach” erhältst Du hier exklusiv und aktualisiert alle Infos zum Altersvorsorgedepot.