- alle Sparpläne ohne Kaufgebühr
- ETF-Einmalanlage: 1 € als Best-Preis-Order
- Depot liegt bei Trade Republic
- Telefonischer Kundenservice
- Geld auf dem Verrechnungskonto kann bei französischer Partnerbank oder in Geldmarktfonds liegen
Das Wichtigste in Kürze
So gehst Du vor
Inhalt
Beim Investieren spielt Sicherheit eine zentrale Rolle. Zwar kann niemand mit Gewissheit voraussagen, wie sich die Kurse von Aktien und ETFs entwickeln werden. Aber natürlich sollte auch die Lagerung der Wertpapiere seriös und sicher ablaufen, genauso wie die Organisation des zugehörigen Verrechnungskontos und die Sicherheit Deines Geldes darauf. Trade Republic unterscheidet sich bei all diesen Punkten nicht grundlegend von anderen Brokern, es gibt aber in den Details manche Besonderheiten.

Dein Guthaben auf dem Verrechnungskonto liegt nicht bei Trade Republic selbst, sondern bei verschiedenen Partnerbanken und gegebenenfalls auch in einem Geldmarktfonds. Partnerbanken von Trade Republic sind
Die Deutsche Bank und J. P. Morgan haben eine deutsche Banklizenz. Die Skandinaviska Enskilda Banken (SEB) ist eine schwedische Bank. Crédit Agricole, die HSBC Continental Europe und Natixis haben ihren Sitz in Frankreich. Bei der irischen Citibank soll, laut Trade Republic, kein Geld von deutschen Kundinnen und Kunden mehr liegen.
Dein Geld kann auf Konten von bis zu zwei der Partnerbanken verteilt sein. Bei höherem Guthaben liegt ein Teil Deines Geldes nicht nur auf Konten der Partnerbanken, stattdessen investiert Trade Republic es in einen Geldmarktfonds. Zu Beginn ist dies ein Fonds des Anbieters Blackrock. Trade Republic sagt zu, Dir den angegebenen Zinssatz zu zahlen, egal wie sich dieser Fonds entwickelt. Ab welchen Guthaben genau Geld in einen solchen Fonds fließt, gibt Trade Republic nicht bekannt.
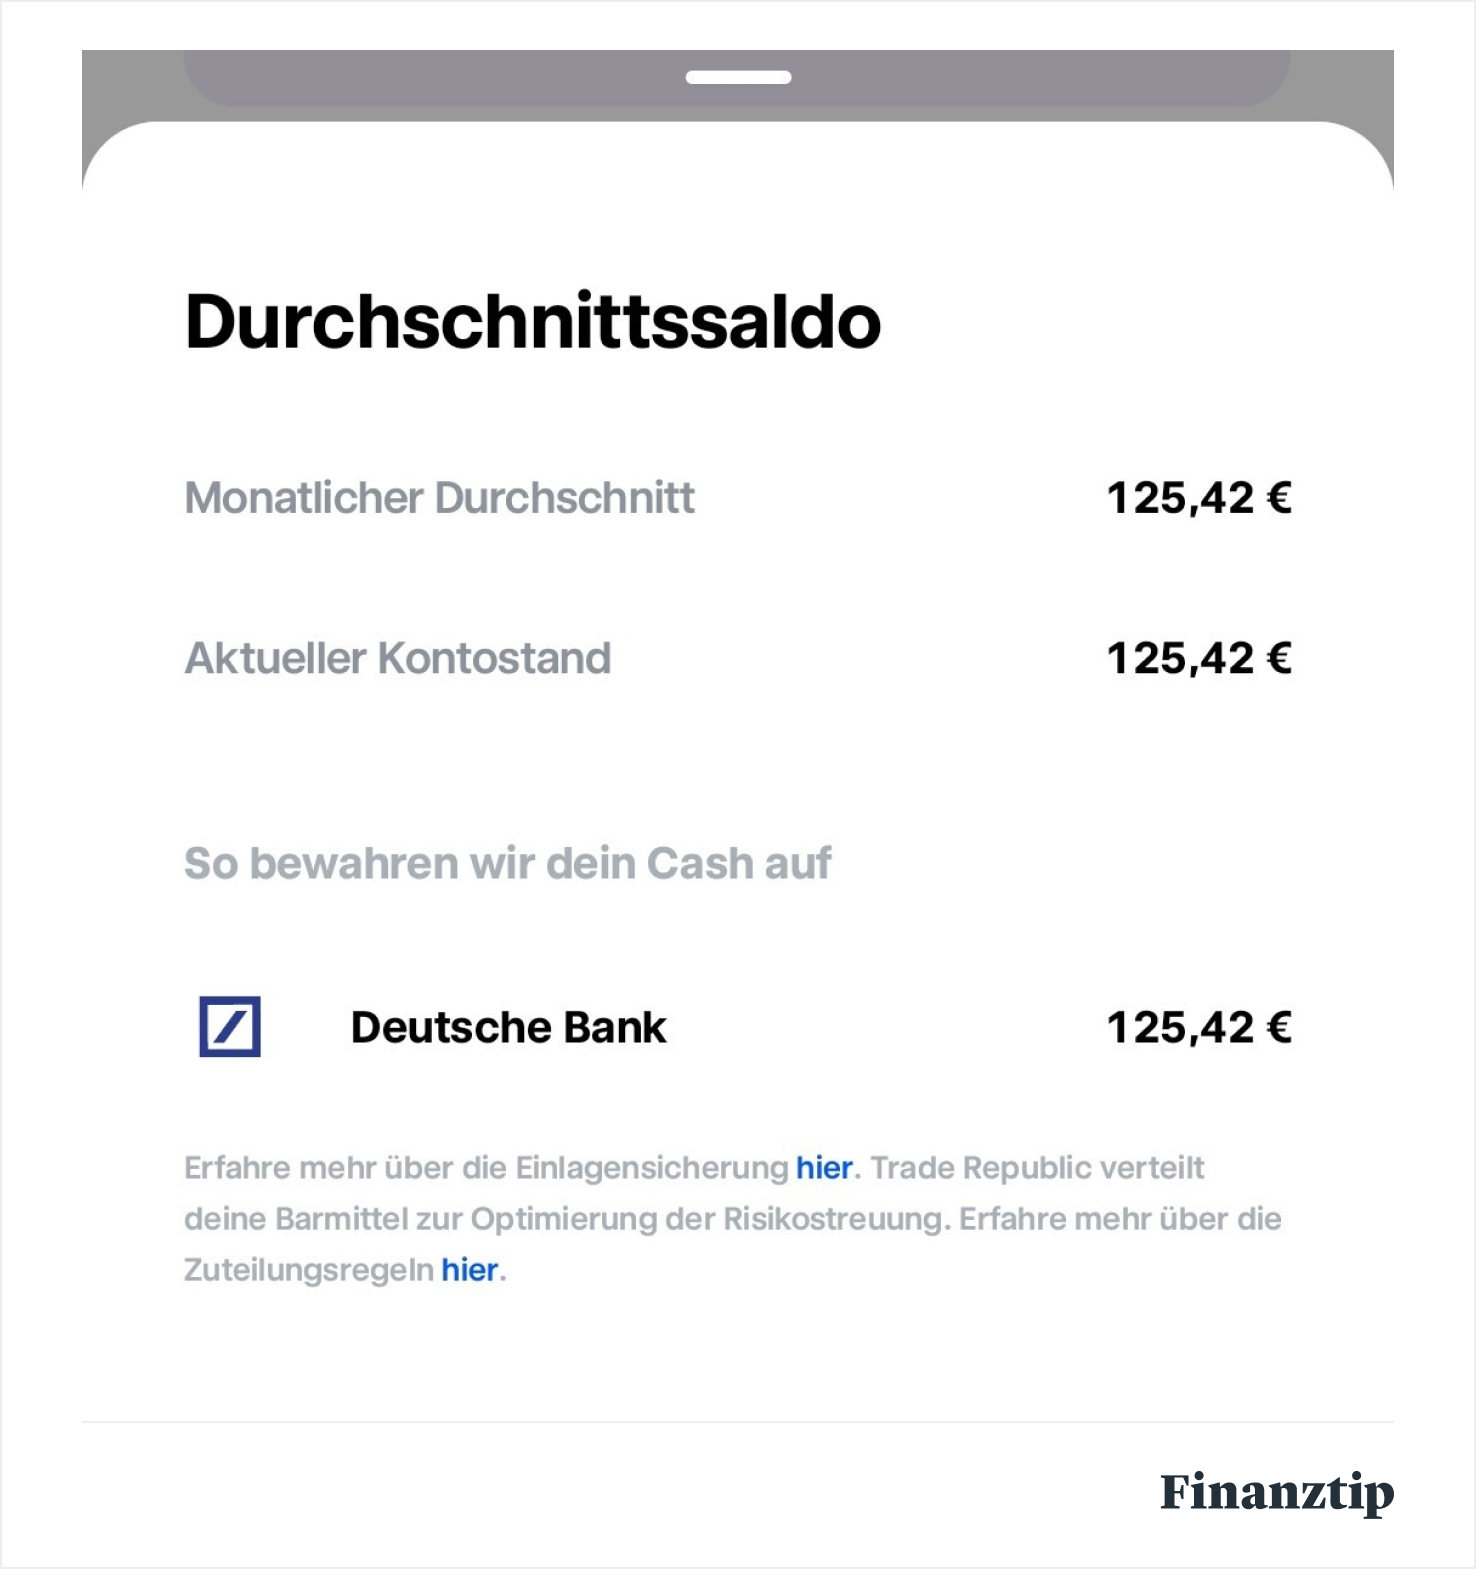
Wo das Geld Deines Trade Republic-Verrechnungskontos liegt, kannst Du in der App nachschauen. Dazu wischst Du auf der Startseite nach rechts, um in den Bereich „Cash“ zu gelangen. Dort liest Du ganz unten eine kleingedruckte Erklärung zu Deinem Guthaben. Klicke auf das verlinkte „hier“. Die Aufteilung Deines Geldes wird dann eingeblendet. Der Screenshot zeigt, wie dies aussehen kann.

Quelle: Screenshot Trader Republic (Stand: 2025)
Ja, für Guthaben, das Trade Republic bei seinen drei Partnerbanken lagert, gilt die Einlagensicherung. Damit ist das Guthaben pro Partnerbank und pro Person bis 100.000 Euro im Fall einer Bankpleite gesichert (§ 8 EinSiG). Für den Teil Deines Geldes, welches Trade Republic in einem Geldmarktfonds aufbewahrt, gilt jedoch keine gesetzliche Einlagensicherung.
Für die Einlagensicherung zuständig ist das Einlagensicherungssystem des Landes, aus dem die Partnerbank stammt. Bei der Deutschen Bank und J. P. Morgan ist das der deutsche Einlagensicherungsfonds. Bei der SEB greift die schwedischeEinlagensicherung. Bei Crédit Agricole, der HSBC und Natixis gilt jedoch die französische Einlagensicherung. Diese erfüllt aufgrund der etwas schlechteren Bonität von Frankreich nicht unsere Finanztip-Stabilitätskriterien. Diese berücksichtigen wir zum Beispiel bei den Empfehlungen in unserem Tagesgeld-Vergleich.
Wir betrachten bei der Einlagensicherung die Bonität des jeweiligen Landes, da es in einer schweren Krise des Bankensektor wahrscheinlich ist, dass der Einlagensicherungsfonds nicht ausreicht. In diesem Fall wird sehr wahrscheinlich der jeweilige Staat einspringen. Damit das auch funktioniert, sollte dieser finanziell gut aufgestellt sein. Mehr dazu liest Du in unserem Ratgeber zu sicheren Banken.
Bei größeren Summen kann es sein, das Trade Republic einen Teil Deines Geldes in einem Geldmarktfonds aufbewahrt. Hierfür gilt keine gesetzliche Einlagensicherung. Auch wenn es hier andere Sicherungsmechanismen gibt, erfüllt auch das nicht unsere Stabilitätkriterien. Wie das Geld dort abgesichert ist, liest Du im Kapitel Wie ist Dein Guthaben im Geldmarktfonds abgesichert?.
Je nachdem, wo Dein Geld bei Trade Republic liegt, genügt die Absicherung also nicht unseren Kriterien. Du kannst selbst nicht beeinflussen, wo der Broker das Guthaben aufbewahrt. Deswegen raten wir Dir nicht dazu, das Trade Republic Verechnungskonto als Tagesgeldkonto zu nutzen. Du solltest dort keine hohen Beträge parken. Als reines Verrechnungskonto für Dein Depot ist es aber geeignet.
Bei den acht Partnerbanken von Trade Republic gibt es jeweils ein paar Besonderheiten, die wir Dir in diesem Kapitel erklären. Nicht aufgeführt ist die irische Citibank Europe. Laut Trade Republich soll dort kein Geld von deutschen Kunden und Kundinnen liegen.
Die Crédit Agricole CIB ist ein Zweig der französischen Crédit Agricole Gruppe, der für große Firmen und Investmenbanking zuständig ist. In Frankfurt hat die Bank einen Sitz, es handelt sich aber um eine französische Bankengruppe. Daher gilt nicht die deutsche, sondern die französische Einlagensicherung. Diese empfehlen wir aufgrund der etwas schlechteren Bonität des Landes nicht für die Geldanlage.
Die Deutsche Bank gehört dem Einlagensicherungsfonds der gesetzlichen Entschädigungseinrichtung deutscher Banken sowie dem freiwilligen Einlagensicherungsfonds der Privatbanken an. Bankkundinnen und -kunden haben im Gegensatz zur gesetzlichen Einlagensicherung keinen rechtlichen Anspruch auf die Entschädigung aus dem freiwilligen Sicherungsfonds. Auf Nummer sicher gehst Du, wenn Du Guthaben oberhalb von 100.000 Euro auf mehrere Banken verteilst.
Wenn Dein Verrechnungskonto bei der Deutschen Bank geführt wird und Du darüber hinaus andere Konten bei der Deutschen Bank hast, musst Du Dir im Klaren darüber sein, dass die gesetzliche Einlagensicherung alle diese Konten zusammenrechnet, weil sie zum selben Mutterkonzern gehören. Beachte, dass auch die Postbank zur Deutschen Bank gehört.
Ein Beispiel: Hast Du 20.000 Euro bei Trade Republic auf dem Verrechnungskonto und dieses wird bei der Deutschen Bank geführt, sowie weitere 90.000 Euro auf einem Sparbuch bei der Postbank, wären bei einer Bankpleite nur insgesamt 100.000 Euro im Rahmen der gesetzlichen Einlagensicherung geschützt.
Die HSBC Continental Europe ist eine Tochterbank der britischen Großbank HSBC. Die Abkürzung steht für Hongkong & Shanghai Banking Corporation. Die HSBC Continental Europe hat ihren Sitz in Frankreich. Bei der Bank gilt daher nicht die deutsche, sondern die französische Einlagensicherung. Diese empfehlen wir aufgrund der etwas schlechteren Bonität des Landes nicht für die Geldanlage.
J. P. Morgan SE ist die deutsche Tochter der amerikanischen Großbank JPMorgan Chase. Sie gehört dem Einlagensicherungsfonds der gesetzlichen Entschädigungseinrichtung deutscher Banken sowie dem freiwilligen Einlagensicherungsfonds der Privatbanken an.
Wenn Dein Verrechnungskonto bei der Deutschen Bank geführt wird und Du darüber hinaus ein Konto bei J. P. Morgan hast, musst Du Dir im Klaren darüber sein, dass die gesetzliche Einlagensicherung alle diese Konten zusammenrechnet, weil sie zum selben Mutterkonzern gehören. Seit dem Frühjahr 2026 bietet J. P. Morgan unter der Marke Chase ein eigenes Tagesgeldkonto an.
Natixis CIB gehört zur großen französischen Bankengruppe BPCE. Natixis ist spezialisert auf große Firmenkunden und Investmenbanking. Da es sich um eine französische Bankengruppe handelt, gilt nicht die deutsche, sondern die französische Einlagensicherung. Diese empfehlen wir aufgrund der etwas schlechteren Bonität des Landes nicht für die Geldanlage.
Die Skandinaviska Enskilda Banken (SEB) ist eine Privatbank aus Schweden, die schon etwa 50 Jahre in Deutschland tätig ist. Hier gilt die schwedische Einlagensicherung. Nach Finanztip-Einschätzung gehört Schweden zu den Staaten mit sehr guter Einlagensicherung. Aufgrund der guten Bonität Schwedens empfehlen wir die Anlage von zum Beispiel Tagesgeld bei Banken mit schwedischer Einlagensicherung.
Bei Trade Republic kommen – wie bei manchen anderen Brokern – sogenannte Treuhandsammelkonten zum Einsatz. Das bedeutet, dass Trade Republic nicht für jeden einzelnen Kunden beziehungsweise Kundin ein eigenständiges Konto bei der jeweiligen Partnerbank einrichtet. Vielmehr gibt es dann nur ein Sammelkonto, bei dem aber natürlich darauf geachtet wird, dass jeder Einzahlende auch über die korrekten Beträge verfügen kann.
Auch für solche Treuhandsammelkonten gilt die gesetzliche Einlagensicherung, und zwar individuell. Im Rahmen einer eventuellen Entschädigung werden Einleger mit Geldern auf Treuhandsammelkonten nicht anders behandelt als Kundinnen und Kunden mit einem einzelnen privaten Konto. Haben beispielsweise Armin, Bibi und Cem jeweils 100.000 Euro auf dem Treuhandsammelkonto eingezahlt und tritt ein Entschädigungsfall bei der Bank ein, die das Treuhandsammelkonto führt, bekommen alle ihre Gelder von der Einlagensicherung zurück. Das ist in Paragraf 7 Absatz 4a des Einlagensicherungsgesetzes geregelt.
Analog gilt das auch für die Verrechnungskonten, die der französischen oder schwedischen Einlagensicherung unterliegen. Dort ist in Artikel 5 des Erlasses über die Umsetzung der Einlagensicherung festgehalten, dass bei Treuhandsammelkonten die Einlagensicherung für jeden Einleger einzeln gilt.
Hast Du höhere Beträge auf dem Verrechnungskonto, kann es auch passieren, dass Trade Republic einen Teil Deines Geldes in einen Geldmarktfonds steckt. Da ein solcher Fonds ein Wertpapier ist, gilt die Einlagensicherung nicht. Bei dem Fonds handelt es sich allerdings um Sondervermögen. Das bedeutet: Wenn Trade Republic pleitegeht, bekommst Du die entsprechenden Anteile an dem Geldmarktfonds überschrieben. Das Problem: Je nachdem, wie sich der Geldmarktfonds entwickelt, können die Anteile dann mehr, aber auch weniger wert sein als Dein aktuelles Guthaben.
Dazu ein vereinfachtes Beispiel: Du hast 50.000 Euro auf Deinem Verrechnungskonto bei Trade Republic. Wir nehmen zur Vereinfachung an, dass diese komplett in einem Geldmarktfonds landen. Du veränderst den Kontostand über ein Jahr nicht. Das Guthaben auf Deinem Konto beträgt nach einem Jahr bei 3,5 Prozent Zinsen also 51.750 Euro. Der Geldmarktfonds hat in dem einen Jahr hingegen nur um drei Prozent zugelegt. Seine Anteile sind also 51.500 Euro Wert. Geht Trade Republic nun pleite, bekommst Du die Anteile am Geldmarktfonds. Sie sind also 250 Euro weniger wert als Dein Guthaben.
Geldmarktfonds sind sehr risikoarme Fonds. In einer normalen Marktsituation wäre die Differenz zwischen den Fondsanteilen und Deinem Guthaben also vermutlich nicht sehr groß. Hat der Fonds Probleme – zum Beispiel in einer gravierenden Krise – kann die Differenz auch deutlich größer sein als in unserem Beispiel. Als Hintergrundinvestment für ein Bankkonto finden wir einen solchen Geldmarktfonds daher unpassend. Möchtest Du in den Geldmarkt investieren, empfehlen wir Dir stattdessen, Dein Geld direkt in einen Geldmarkt-ETF zu stecken.
Die ETF-Anteile oder Einzelaktien, die Du über Trade Republic oder einen anderen Broker gekauft hast, fallen nicht unter den Schutz der Einlagensicherung. Schließlich kann ihr Wert ständig im Börsenhandel schwanken und theoretisch auf null fallen, aber auch extrem ansteigen. Wertpapiere sind juristisch Sondervermögen, gehen also bei einer Zahlungsunfähigkeit nicht in die Insolvenzmasse. Trade Republic verwahrt Deine Wertpapiere mithilfe der Bank HSBC bei den üblichen Lagerstätten für Wertpapiere in Deinem Namen.
Falls Trade Republic Deine Dividenden, Verkaufserlöse – oder auch Deine Wertpapiere selbst – nicht herausgeben könnte, greift die Anlegerentschädigung nach europäischem Recht. Hier sind, wie bei anderen Brokern, maximal 20.000 Euro pro Anleger geschützt, maximal 90 Prozent der Verbindlichkeiten aus Wertpapiergeschäften.
Trade Republic ist seit 2023 eine sogenannte Vollbank. Das heißt, das Unternehmen darf Kredite vergeben und Spareinlagen selbst entgegennehmen. Derzeit (Stand: Juni 2026) nutzt Trade Republic für dieses sogenannte Einlagengeschäft aber die erwähnten sieben Partnerbanken. Bevor Trade Republic eine Vollbank wurde, hatte das Unternehmen eine Erlaubnis als Wertpapierhandelsbank, durfte aber keine Einlagen verwalten.